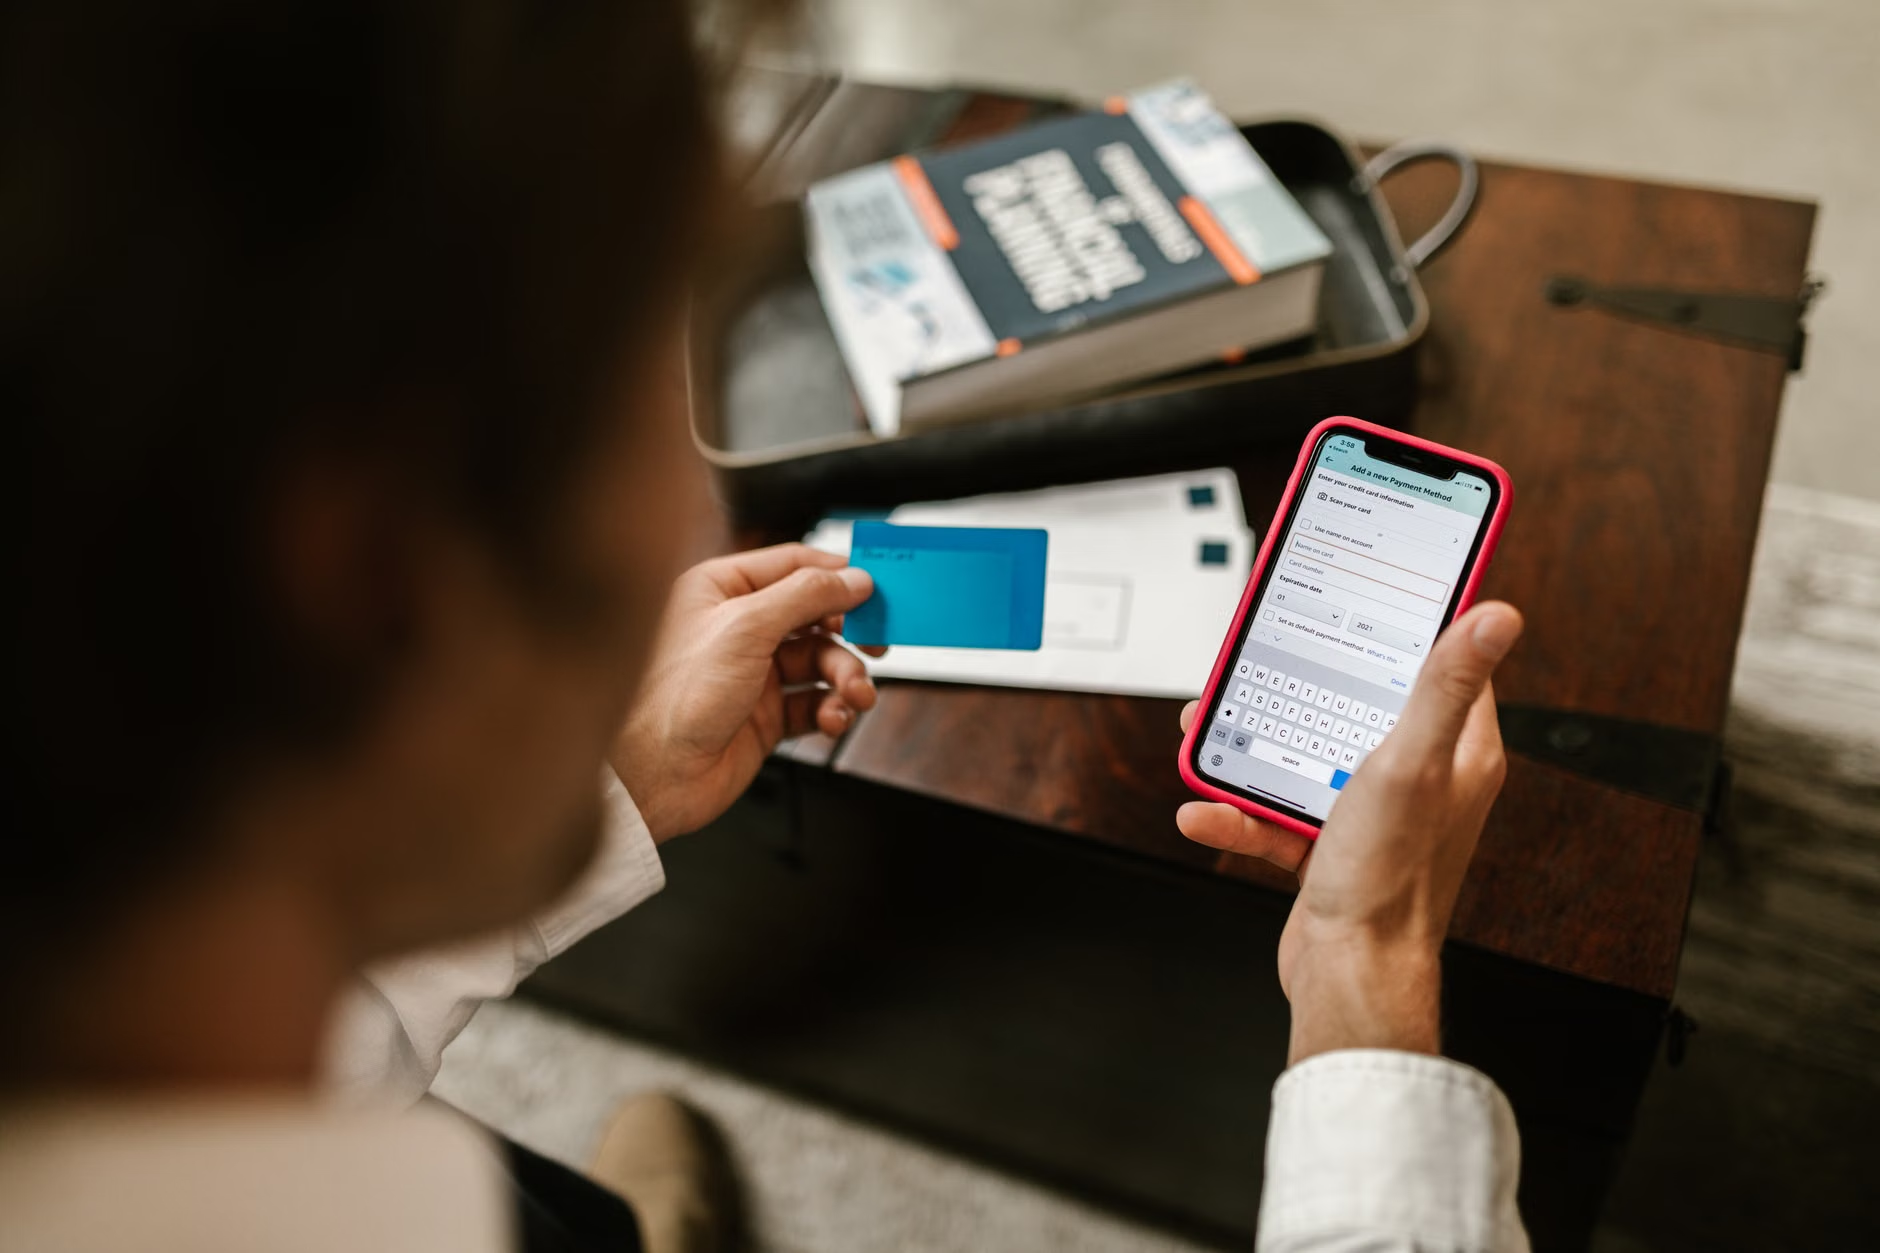
Pinigai iš sąskaitos dažniausiai išteka ne per vieną didelį mokėjimą, o per kelias automatiškai pratęsiamas prenumeratas, programėlių paslaugas, draudimus ar pamirštus bandomuosius laikotarpius. Juos galima aptikti paprastai: atsivertus kelių pastarųjų mėnesių banko išrašą ir pažymėjus visus pasikartojančius nurašymus.
Kartais žmogus išrašo eilutėje pamato dar vieną nedidelę sumą prie nepažįstamo gavėjo pavadinimo ir numoja ranka: gal už kažką mokėta. Po kelių mėnesių tokių eilučių prisikaupia tiek, kad sąskaitos likutis prieš algą ima tirpti gerokai greičiau, nei turėtų.
Ieškokite ne vienos sumos, o pasikartojimo
Pirmiausia nereikėtų spėlioti – geriau peržiūrėti bent kelių mėnesių sąskaitos išrašą. Verta atkreipti dėmesį į mokėjimus, kurie kartojasi panašiu metu ir yra tokios pat ar labai panašios sumos. Tai gali būti vaizdo, muzikos, debesijos, pažinčių, sporto, žaidimų ar kitų skaitmeninių paslaugų prenumeratos.
Gavėjo pavadinimas banko išraše ne visada sutampa su programėlės ar svetainės vardu. Kartais nurodomas mokėjimų tarpininkas, įmonės juridinis pavadinimas arba jo sutrumpinimas. Todėl prieš blokuojant mokėjimą verta savo el. pašte paieškoti to pavadinimo: ten dažnai randama užsakymo patvirtinimo žinutė ar sąskaita.
- Atsisiųskite arba atsidarykite kelių pastarųjų mėnesių išrašus.
- Pažymėkite visus pasikartojančius mokėjimus ir jų datas.
- Patikrinkite el. pašto paieškoje gavėjo pavadinimą bei žodžius „subscription“, „receipt“, „invoice“ ar „prenumerata“.
- Peržiūrėkite telefone esančias programėlių parduotuvės prenumeratas.
- Įvertinkite, ar paslauga iš tiesų naudojatės, o ne tik esate apie ją pamiršę.
Kodėl smulkios sumos taip lengvai praslysta pro akis?
Nedidelis nurašymas retai kelia tokį nerimą kaip didelė sąskaita už remontą ar draudimą. Žmogus prisimena, kad kadaise išbandė filmų platformą, užsisakė papildomą telefono funkciją ar leido vaikui parsisiųsti žaidimą, todėl mokėjimas atrodo savaime suprantamas.
Problemos prasideda, kai bandomasis laikotarpis virsta mokamu, o pranešimas apie pratęsimą paskęsta tarp kitų laiškų. Dar daugiau painiavos atsiranda, jei viena paslauga apmokama kortele, kita – per programėlių parduotuvę, o trečia įtraukta į ryšio operatoriaus sąskaitą.
Ar užtenka tiesiog užblokuoti kortelę?
Ne visada. Jei mokėjimą atpažįstate, bet paslauga nebereikalinga, pirmiausia ją atšaukite pačioje platformoje ar programėlėje. Vien kortelės pakeitimas gali sukelti daugiau nepatogumų: teks atnaujinti atsiskaitymo duomenis ten, kur mokėjimai reikalingi, o prenumeratos nutraukimas gali ir neįvykti automatiškai.
Visai kitaip elgtis reikia, jei gavėjo neatpažįstate, nieko panašaus nesate užsakę ir negalite rasti jokio patvirtinimo. Tuomet verta nedelsiant susisiekti su savo banku oficialiais kanalais, pranešti apie įtartiną operaciją ir laikytis banko nurodymų. Ypač nereikėtų delsti, jei po pirmo neaiškaus nurašymo atsiranda naujų bandymų nuskaityti pinigus.
Tvarka sąskaitoje prasideda nuo vieno vakaro
Patogu kartą per mėnesį, geriausia gavus pajamas, trumpai peržvelgti išrašą ir įvertinti nuolatinius mokėjimus. Galima įsijungti banko pranešimus apie operacijas, atskirai pasižymėti prenumeratų atnaujinimo datas, o nenaudojamas paslaugas atšaukti iškart, o ne „kada nors vėliau“.
Šeimose verta pasitikrinti ir bendrą tvarką: vaikų programėlių pirkimai, papildomos paskyros ar kelių šeimos narių užsakytos tos pačios paslaugos gali nepastebimai dubliuotis. Tai nėra priekaištas sau ar kitam žmogui – automatiniai mokėjimai tiesiog sukurti taip, kad tęstųsi tol, kol kas nors sąmoningai juos sustabdo.
Smulkūs nurašymai netampa mažiau svarbūs vien todėl, kad kiekvienas jų atrodo menkas. Kelių mėnesių išrašas paprastai greitai parodo, už ką mokate reguliariai, o aiškiai peržiūrėtos prenumeratos leidžia palikti tik tas paslaugas, kuriomis iš tikrųjų naudojatės.